DOSSIÊ TÉCNICO ESTRATÉGICO 2026
Foco Regional: Osasco, São Paulo, Barueri, Cotia e Jundiaí
Tempo de leitura: 10 min. | Categoria: Gestão Financeira
Resposta Direta
Estoques são ativos mantidos para venda no curso normal dos negócios ou em processo de produção para venda. Ou na forma de materiais ou suprimentos a serem consumidos ou transformados no processo de produção ou na prestação de serviços. É o CPC 16, item 6, que o CFC adota como NBC TG 16. A classificação segue esse conceito. Mercadorias para revenda, no comércio. Matérias-primas, produtos em elaboração e produtos acabados, na indústria. Materiais de consumo ou almoxarifado, em qualquer empresa. O prestador de serviços tem uma categoria própria, o estoque de serviços em andamento. Ele é medido pelo custo da mão de obra e do material aplicados num serviço ainda não faturado (item 19). Numa construtora ou num escritório de engenharia é a obra ou o projeto em andamento. Todo estoque é avaliado pelo custo ou pelo valor realizável líquido, dos dois o menor (item 9). O custo é formado por aquisição, transformação e o que mais for necessário para trazê-lo ao estado atual (item 10). O custeio é por identificação específica, PEPS ou custo médio ponderado (itens 23 a 25). O Código Civil exige a avaliação dos estoques no inventário anual (art. 1.187, II). A lei do imposto de renda exige o levantamento ao fim de cada período (RIR/2018, art. 304).
Premissas: Base conferida em setembro de 2026: CPC 16 (R1), itens 6, 9, 10, 19, 23 a 25 e 28; Código Civil, arts. 1.065 e 1.187. Também RIR/2018 (Decreto 9.580), arts. 304, 305 e 307; Resolução CGSN 140, art. 63, II; ITG 1000 (2022). A ordem dos tipos é a da prática contábil, não de norma.
Neste Artigo Você Verá:
O que é estoque: a definição do CPC 16
A definição está no item 6 do CPC 16 e tem três partes. Estoques são ativos mantidos para venda no curso normal dos negócios: a mercadoria da loja e o produto acabado da fábrica. Em processo de produção para venda: o produto em elaboração. Ou na forma de materiais ou suprimentos a serem consumidos ou transformados no processo de produção ou na prestação de serviços. É a matéria-prima, o material de almoxarifado e o material que o prestador de serviços aplica no cliente. O que define o estoque não é a natureza do bem, e sim o destino. O mesmo computador é imobilizado na empresa que o usa e estoque na loja que o vende.
Estoque é ativo circulante, porque a expectativa é que se realize em até doze meses. Ele fica no balanço pelo custo até que a receita correspondente seja reconhecida. Nesse momento o custo vai ao resultado como custo das mercadorias vendidas, dos produtos vendidos ou dos serviços prestados (item 34). É por isso que comprar mercadoria não é despesa: é troca de caixa por estoque, e a despesa só aparece na venda. Empresa que lança compra como despesa do mês distorce o lucro e, no Lucro Real, o imposto.
Fonte oficial: CPC 16 (R1), item 6: estoques são ativos: (a) mantidos para venda no curso normal dos negócios; (b) em processo de produção para venda; ou (c) na forma de materiais ou suprimentos a serem consumidos ou transformados no processo de produção ou na prestação de serviços. Valor realizável líquido é o preço de venda estimado no curso normal dos negócios, deduzido dos custos estimados para sua conclusão. Deduzem-se também os gastos estimados necessários para se concretizar a venda.
Como os estoques se classificam: os cinco tipos e o sexto, dos serviços
A prática contábil organiza os estoques em cinco contas. Mercadorias para revenda: bens comprados prontos para vender, sem transformação, o estoque do comércio. Matérias-primas: insumos que serão transformados no produto. Produtos em elaboração: o que está no meio do processo, com matéria-prima, mão de obra e custo indireto já aplicados. Produtos acabados: prontos para venda, ainda não vendidos. Materiais de consumo ou almoxarifado: suprimentos que a empresa consome sem vender, como embalagem, material de manutenção e de escritório em quantidade relevante. Cada conta tem o próprio critério de custo. Aquisição para as duas primeiras e a última; produção para as do meio (item 10; RIR, arts. 305 e 306).
O sexto tipo é o que interessa a quem presta serviço. O CPC 16 diz que os prestadores de serviços podem ter estoques de serviços em andamento. Nesse caso, devem mensurá-los pelos custos de sua produção. Entram mão de obra e outros custos com o pessoal diretamente envolvido, inclusive supervisão, o material utilizado e os custos indiretos atribuíveis. Ficam de fora os gastos de venda e de administração geral (item 19). É a obra em andamento da construtora, o projeto de engenharia entregue por etapas, o serviço de instalação do designer ainda não faturado. Quando o serviço é faturado por medição ou por competência, o custo sai do estoque para o resultado no mesmo período da receita. Aí o lucro do mês passa a ter sentido.
| Tipo | O que é | Custo | Onde aparece |
|---|---|---|---|
| Mercadorias para revenda | Bens comprados prontos para vender | Aquisição, com frete e tributos não recuperáveis | Comércio, padaria com revenda |
| Matérias-primas | Insumos a transformar | Aquisição | Indústria, padaria com produção |
| Produtos em elaboração | Em processo, com custo aplicado | Produção | Indústria |
| Produtos acabados | Prontos, não vendidos | Produção | Indústria |
| Materiais de consumo | Suprimentos consumidos, não vendidos | Aquisição | Qualquer empresa |
| Serviços em andamento | Serviço iniciado e não faturado | Mão de obra direta, material, indiretos (item 19) | Construtora, engenharia, projeto |
Como se avalia: custo ou valor realizável líquido, PEPS ou custo médio
A regra de mensuração é uma só. Os estoques devem ser mensurados pelo valor de custo ou pelo valor realizável líquido, dos dois o menor (item 9). O custo inclui todos os custos de aquisição e de transformação e os demais incorridos para trazer os estoques à sua condição e localização atuais (item 10). São preço de compra, tributos não recuperáveis, frete e seguro, menos descontos. Quando o estoque perde valor, por dano, obsolescência ou queda de preço, ele é reduzido ao valor realizável líquido. É o preço de venda estimado menos os custos para concluir e vender, com a perda no resultado (item 28). O Código Civil segue a mesma lógica no inventário. Matéria-prima e bens destinados à venda entram pelo custo de aquisição ou fabricação, ou pelo preço corrente quando este for inferior (art. 1.187, II).
Para saber qual custo sai quando há compras a preços diferentes, o CPC 16 admite a identificação específica para itens segregados a projetos (item 23). Para os demais, vale o critério primeiro a entrar, primeiro a sair (PEPS) ou o custo médio ponderado (item 25). O último a entrar, primeiro a sair não é admitido. A lei fiscal aceita o custo médio ou o custo dos bens adquiridos mais recentemente. Aceita ainda a avaliação pelo preço de venda menos a margem (RIR, art. 307). A empresa deve usar o mesmo critério para estoques de natureza e uso semelhantes. O mais comum na pequena empresa é o custo médio, que o sistema calcula a cada entrada.
O que a lei exige: inventário anual, livro e o que muda no Simples e na obra
Três obrigações. A limitada elabora, ao fim de cada exercício, o inventário, o balanço patrimonial e o de resultado (Código Civil, art. 1.065). O inventário avalia os bens pelos critérios do art. 1.187. A pessoa jurídica deve promover o levantamento e a avaliação dos seus estoques ao final de cada período de apuração do imposto de renda. É o RIR/2018, art. 304. E a optante pelo Simples que é contribuinte do ICMS mantém o Livro Registro de Inventário. Nele vão os estoques existentes no fim de cada ano (Resolução CGSN 140, art. 63, II). Prestadora de serviços sem ICMS não tem esse livro. Mas tem o inventário do Código Civil e o estoque no balanço da ITG 1000.
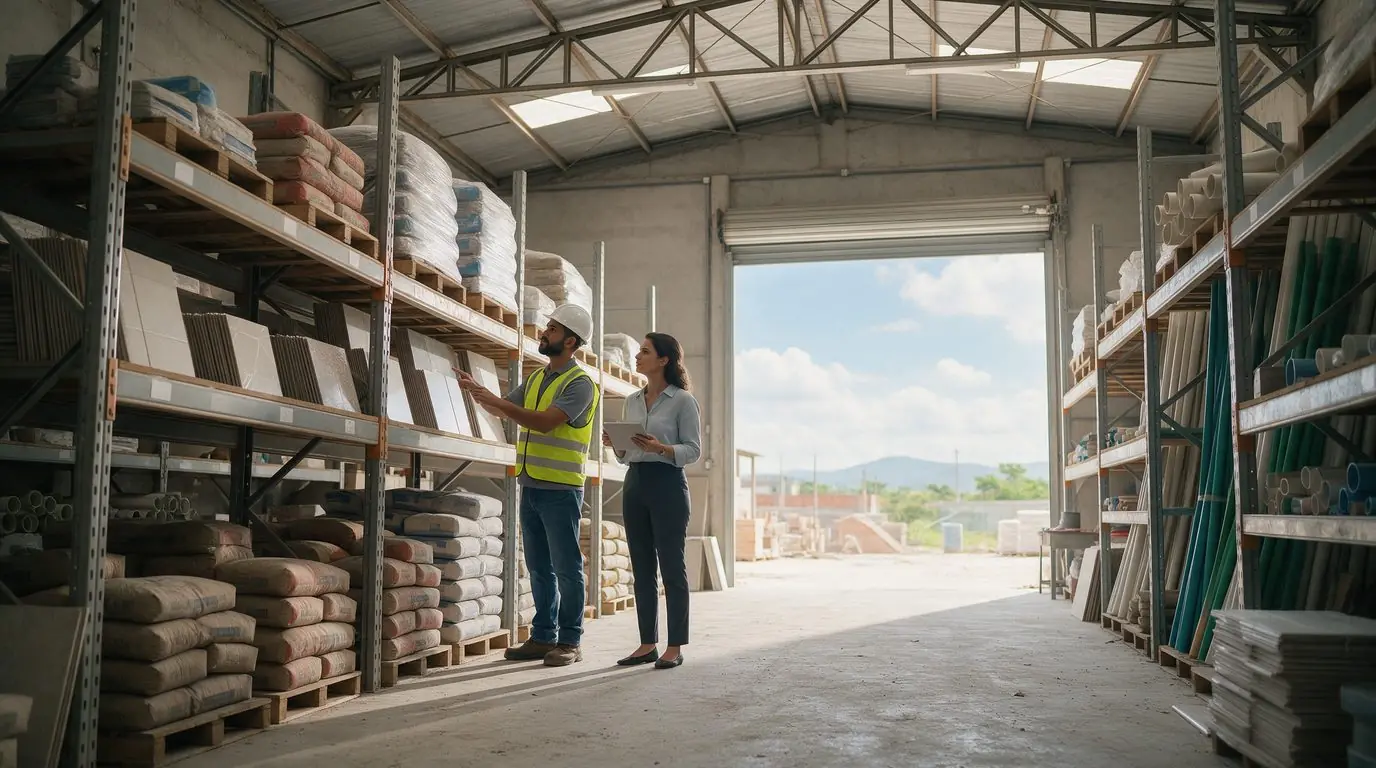
Na empresa de engenharia e na construtora, duas contas distorcem o resultado quando mal tratadas. O estoque de materiais e a obra em andamento. Material comprado para a obra lançado como despesa no mês da compra some do custo da obra e engorda o prejuízo daquele mês. Medição faturada sem baixar o custo correspondente infla o lucro. O tratamento por regime está em planejamento tributário para obras. Fazemos o controle de estoque e de obra em andamento dentro da controladoria e do plano contábil. Vale para as empresas de engenharia que atendemos em Osasco, São Paulo, Barueri, Cotia e Jundiaí.
Fonte oficial: Código Civil, art. 1.187, II: os valores mobiliários, matéria-prima, bens destinados à alienação, ou que constituem produtos ou artigos da indústria ou comércio da empresa, podem ser estimados pelo custo de aquisição ou de fabricação, ou pelo preço corrente, sempre que este for inferior ao preço de custo. RIR/2018, art. 304: ao final de cada período de apuração do imposto sobre a renda, a pessoa jurídica deverá promover o levantamento e a avaliação dos seus estoques.
Perguntas frequentes sobre estoques
O que são estoques na contabilidade?
São os ativos que a empresa mantém para vender, que está produzindo para vender, ou que vai consumir na produção ou na prestação de serviços. A definição oficial está no item 6 do CPC 16, o pronunciamento sobre estoques. O CFC o adota como NBC TG 16, e ele corresponde à norma internacional IAS 2. Estoques são ativos mantidos para venda no curso normal dos negócios ou em processo de produção para venda. Ou na forma de materiais ou suprimentos a serem consumidos ou transformados no processo de produção ou na prestação de serviços. O que caracteriza o estoque é o destino do bem, não a natureza dele. Um veículo é estoque na concessionária e imobilizado na empresa que o usa para entregar. O estoque fica no ativo circulante, avaliado pelo custo ou pelo valor realizável líquido, dos dois o menor (item 9). Ele só vai ao resultado quando a receita correspondente é reconhecida, como custo das mercadorias vendidas, dos produtos vendidos ou dos serviços prestados (item 34). Daí a regra prática: comprar mercadoria ou material não é despesa do mês, é troca de caixa por estoque. A despesa nasce na venda ou no consumo. O Código Civil exige a avaliação dos estoques no inventário anual (art. 1.187). A lei do imposto de renda exige o levantamento ao fim de cada período de apuração (RIR/2018, art. 304).
Como os estoques são classificados?
Em cinco tipos, pela função do bem no negócio, mais um sexto para quem presta serviço. Mercadorias para revenda são os bens comprados prontos para vender, sem transformação, o estoque típico do comércio. São avaliadas pelo custo de aquisição com frete, seguro e tributos não recuperáveis (CPC 16, item 11). Matérias-primas são os insumos que a indústria vai transformar, também pelo custo de aquisição. Produtos em elaboração são os que estão no meio do processo, com matéria-prima, mão de obra e custos indiretos já aplicados. São avaliados pelo custo de produção (itens 12 a 14; RIR, art. 306). Produtos acabados são os prontos e ainda não vendidos, pelo custo de produção. Materiais de consumo, ou almoxarifado, são os suprimentos que a empresa consome sem vender. Embalagens, peças de manutenção e material de escritório em volume relevante. O sexto tipo é o estoque de serviços em andamento. O CPC 16 manda o prestador de serviços mensurar os serviços iniciados e ainda não faturados pelo custo de produção. Ele consiste principalmente em mão de obra e outros custos com o pessoal diretamente envolvido, o material utilizado e os custos indiretos atribuíveis. Ficam de fora os gastos de venda e de administração (item 19). Na construtora é a obra em andamento; no escritório de engenharia, o projeto por etapas. Cada tipo tem conta própria no plano de contas, e a ITG 1000 traz o modelo para a pequena empresa.
Qual a diferença entre PEPS, UEPS e custo médio?
São critérios para decidir qual custo sai do estoque quando há compras do mesmo item a preços diferentes. No PEPS, primeiro a entrar, primeiro a sair, o custo baixado é o das unidades mais antigas. O estoque fica avaliado pelas compras mais recentes. No custo médio ponderado, cada entrada recalcula a média entre o que havia e o que entrou, e a baixa usa essa média. É o critério mais usado na pequena empresa porque o sistema calcula sozinho e suaviza as oscilações de preço. No UEPS, último a entrar, primeiro a sair, o custo baixado é o das compras mais recentes. Em inflação isso reduz o lucro e o imposto. Por isso o CPC 16 não o admite. O item 25 do pronunciamento trata do custo dos estoques, fora os itens de identificação específica. Ele deve ser atribuído pelo PEPS ou pelo custo médio ponderado. A empresa deve usar o mesmo critério para todos os estoques de natureza e uso semelhantes. A identificação específica, do item 23, é para itens segregados a projetos. É o material comprado para uma obra determinada, cujo custo individual é conhecido e atribuído a ela. A lei fiscal, no RIR/2018 (art. 307), aceita o custo médio ou o custo dos bens adquiridos ou produzidos mais recentemente. Aceita ainda o preço de venda menos a margem de lucro. Não aceita o UEPS. Mudar de critério é mudança de política contábil e precisa ser justificada e divulgada.
Empresa de serviços tem estoque?
Tem, em duas formas, e ignorar as duas distorce o resultado. A primeira é o material que a empresa consome na prestação do serviço. A definição do CPC 16 inclui expressamente os materiais ou suprimentos a serem consumidos na prestação de serviços (item 6, c). O escritório de engenharia que compra material para a obra, o designer que compra o acabamento que vai instalar, a clínica que compra insumos. Todos têm estoque de materiais de consumo enquanto o material não é aplicado. A segunda é o estoque de serviços em andamento. Quando o prestador tem serviços iniciados e ainda não faturados, deve mensurá-los pelo custo de produção. Ele é formado pela mão de obra e outros custos do pessoal diretamente envolvido, inclusive supervisão, pelo material utilizado e pelos custos indiretos atribuíveis. Ficam excluídos os gastos de venda e de administração geral (item 19). É a obra em andamento da construtora, o projeto entregue por etapas, a consultoria de três meses faturada no fim. Sem essa conta, os custos de janeiro e fevereiro viram prejuízo e a receita de março vira um lucro que não existe. Na optante pelo Simples sem ICMS não há Livro Registro de Inventário (Res. CGSN 140, art. 63, II). Mas o inventário do Código Civil (art. 1.065) e o levantamento fiscal (RIR, art. 304) continuam. O balanço da ITG 1000 traz a conta de estoques. Quem presta serviço intelectual puro, faturado por mês, costuma ter a conta zerada.
Resumo Estratégico
Estoques são ativos para venda, em produção para venda, ou materiais a consumir na produção ou na prestação de serviços (CPC 16, item 6). Cinco tipos: mercadorias para revenda, matérias-primas, produtos em elaboração, produtos acabados e materiais de consumo. O sexto é o serviço em andamento, pelo custo de mão de obra direta, material e indiretos (item 19). Avaliação pelo custo ou valor realizável líquido, o menor (item 9); custeio por identificação específica, PEPS ou custo médio, sem UEPS (itens 23 a 25). Inventário anual (CC, arts. 1.065 e 1.187) e levantamento fiscal (RIR, art. 304). Livro de Inventário só para contribuinte do ICMS (Res. 140, art. 63, II). Na obra, material e medição no estoque.
Riscos no controle de estoque
- Compra de material lançada como despesa: custo da obra some e o mês fecha em prejuízo falso. Solução Gestão Inova: estoque de materiais e baixa por aplicação na obra.
- Medição faturada sem baixar o custo: lucro inflado e imposto sobre resultado que não existe. Solução Gestão Inova: serviços em andamento (item 19) baixados no mês da receita.
- Estoque obsoleto pelo custo cheio: ativo superavaliado e perda escondida. Solução Gestão Inova: ajuste ao valor realizável líquido (item 28) no inventário.
- Mudar de PEPS para custo médio sem critério: resultado incomparável entre períodos. Solução Gestão Inova: um critério por natureza de estoque, mantido e divulgado.
Quer saber se o estoque e a obra em andamento estão certos no seu balanço?
Revisamos as contas de estoque, o critério de custeio e a baixa por medição, e mostramos o efeito no lucro e no imposto. O primeiro contato é sem compromisso.
Ao enviar seus dados, você concorda com o tratamento conforme a LGPD (Lei 13.709/2018). Usamos suas informações apenas para retornar seu contato. Saiba mais na nossa Política de Privacidade.
Leia Também:
Referências Técnicas e Legais
[1] Comitê de Pronunciamentos Contábeis, CPC 16 (R1) Estoques, itens 6, 9 a 14, 19, 23 a 25, 28 e 34 (NBC TG 16 do CFC). https://www.cpc.org.br/CPC/Documentos-Emitidos/Pronunciamentos/Pronunciamento?Id=47
[2] Brasil, Código Civil (Lei nº 10.406/2002), arts. 1.065 e 1.187, II. https://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm
[3] Brasil, Regulamento do Imposto de Renda (Decreto nº 9.580/2018), arts. 304 a 307. https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2018/decreto/d9580.htm
[4] Comitê Gestor do Simples Nacional, Resolução CGSN nº 140/2018, art. 63, II. https://www.in.gov.br/web/dou/-/resolucao-n-140-de-22-de-maio-de-2018-15742358
[5] Conselho Federal de Contabilidade, ITG 1000 (2022), modelos de balanço e plano de contas. https://cfc.org.br/wp-content/uploads/2023/01/ITG-1000.pdf
Compromissos e Aviso Legal
Natureza informativa: Este conteúdo tem finalidade exclusivamente informativa e educacional. Não substitui a orientação profissional individualizada. Consulte um contador para análise do seu caso.
Proteção de dados: A Gestão Inova Contabilidade trata seus dados conforme a LGPD (Lei 13.709/2018), usando as informações apenas para retornar seu contato. Consulte a nossa Política de Privacidade.
Willian Ferreira da Silva
Contador • CRC SP 1SP 287452/O-9
Especialista em gestão empresarial para pequenas e médias empresas, contabilidade, planejamento tributário, terceirização do financeiro e departamento pessoal.
Conteúdo revisado em 15/09/2026 conforme legislação vigente na data da publicação.
Gostou do conteúdo? Torne a Gestão Inova sua fonte preferida no Google
Assim nossos artigos aparecem em destaque pra você na busca do Google e nas respostas de IA (AI Overviews e AI Mode).

Ao clicar, marque a caixinha ao lado de gestaoinova.com.br para concluir.
Gestão Inova Contabilidade, atendimento especializado para prestadores de serviços em Osasco e região
Endereço: Av. Hilário Pereira de Souza, 406 - 13º andar, sala 1306 - Centro, Osasco - SP, 06010-170 | (11) 96485-0284
Área de Atuação: Osasco • São Paulo • Barueri • Cotia • Jundiaí • Carapicuíba • Itapevi • Santana de Parnaíba • Alphaville • Taboão da Serra • Embu das Artes • Vargem Grande Paulista • Granja Viana • Jandira • Itapecerica da Serra • Embu-Guaçu • São Roque • Várzea Paulista • Campo Limpo Paulista • Cajamar • Franco da Rocha • Caieiras • Mairiporã • Guarulhos • São Bernardo do Campo • Santo André • São Caetano do Sul • Diadema • Mauá • Itatiba e região.
Quer esse tipo de estratégia aplicada no seu negócio?
A Gestão Inova cuida da contabilidade de prestadores de serviços em Osasco e região.
Falar com especialista