DOSSIÊ TÉCNICO ESTRATÉGICO 2026
Foco Regional: Osasco, São Paulo, Barueri, Cotia e Jundiaí
Tempo de leitura: 9 min. | Categoria: Gestão Financeira
Resposta Direta
Quebra de caixa é a parcela paga todo mês ao empregado que opera caixa, recebe e devolve dinheiro. Ela compensa o risco de faltar valor no fechamento. A lei não fixa o valor. Ele vem da convenção coletiva da categoria (comércio, bancos, farmácias, supermercados) ou do contrato de trabalho, em geral como percentual do salário ou quantia fixa. A empresa precisa ler a convenção da sua base territorial para saber se deve pagar e quanto. Quando paga, a parcela tem natureza salarial. O TST fixou na Súmula 247 que a quebra de caixa dos bancários integra o salário para todos os efeitos legais. O entendimento se aplica às demais categorias. A CLT diz que integram o salário a importância fixa, as gratificações legais e as comissões (art. 457, § 1º). E a quebra de caixa não está na lista do § 2º das parcelas que não integram (ajuda de custo, auxílio-alimentação, diárias, prêmios e abonos). Consequência: entra na base do FGTS (Lei 8.036, art. 15), do INSS (Lei 8.212, art. 28, I), do 13º, das férias e do aviso prévio. O desconto de diferença apurada no caixa só é lícito com acordo prévio para o dano culposo. Ou se houver dolo (CLT, art. 462, § 1º).
Premissas: Base conferida no texto oficial em setembro de 2026: CLT (arts. 457, §§ 1º e 2º, na redação da Lei 13.467/2017, e 462, caput e § 1º). Também TST, Súmula 247 (mantida pela Res. 121/2003), Lei 8.212 (art. 28, I) e Lei 8.036 (art. 15). O percentual ou valor da parcela depende da convenção coletiva de cada categoria e base; este artigo não fixa número por isso.
Neste Artigo Você Verá:
O que é quebra de caixa e quem recebe
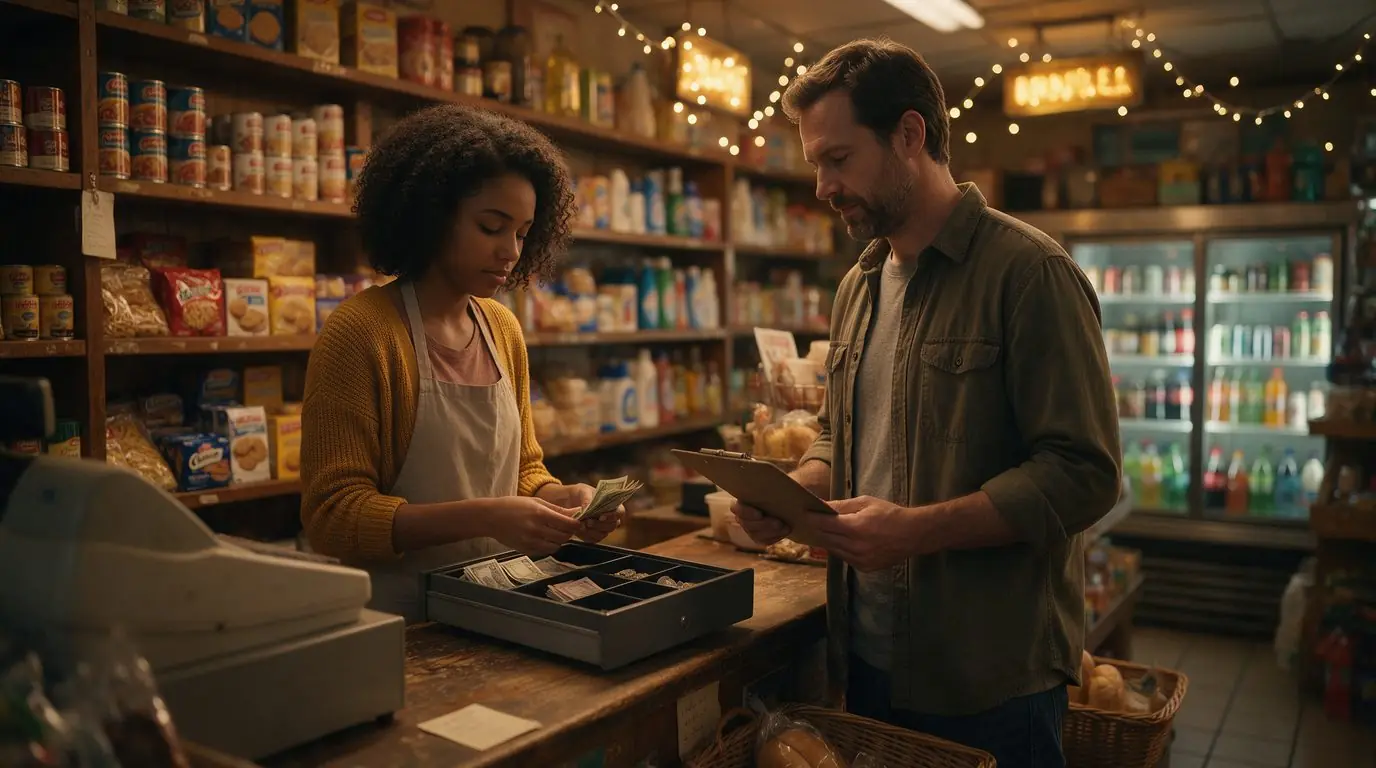
Quem opera caixa fecha o dia com uma conta: o que entrou menos o que saiu tem que bater com o que está na gaveta. Quando falta, a diferença é a quebra. A parcela chamada quebra de caixa, ou gratificação de quebra de caixa, nasceu para remunerar esse risco. A empresa paga um valor mensal ao empregado que lida com dinheiro. Em troca, a diferença pequena e habitual fica por conta dele, nos termos da convenção que instituiu a parcela. Recebem, tipicamente, operadores de caixa do comércio e de supermercados, caixas de banco, balconistas de farmácia e de lotérica. Também quem faz recebimento em consultório ou loja, quando a convenção da categoria prevê.
Numa empresa de serviços em Osasco a parcela aparece menos, porque o recebimento é por Pix, boleto e cartão. Ela volta a importar quando a empresa tem loja, recepção com caixa ou funcionário enquadrado em sindicato do comércio. O primeiro passo, sempre, é abrir a convenção coletiva vigente da categoria e da base territorial e procurar a cláusula de quebra de caixa. Se ela existe, diz quem recebe, quanto e em que condições. Se não existe, a empresa pode instituir por contrato ou não pagar.
Onde está o valor: convenção coletiva, não a lei
Não há artigo de lei que diga quanto é a quebra de caixa. A Constituição reconhece as convenções e acordos coletivos (art. 7º, XXVI). É neles que a parcela costuma ser fixada, como percentual do salário-base ou como valor em reais reajustado a cada data-base. O percentual varia de categoria para categoria e de base para base. O número que circula em site de dúvida trabalhista pode ser o de uma convenção que não é a sua. A fonte é o documento registrado no sistema Mediador do Ministério do Trabalho, que o sindicato patronal e o departamento pessoal têm.
Duas regras práticas decorrem disso. Se a convenção prevê a parcela e a empresa não paga, a diferença é devida com reflexos. Ela aparece na reclamação trabalhista junto com o resto. Se a convenção não prevê e a empresa quer instituir, o contrato de trabalho ou um acordo escrito fixa o valor e as condições. Uma vez instituída e paga com habitualidade, a parcela se incorpora e não pode ser retirada sem que se configure alteração lesiva. A conta do custo, para quem vai contratar o primeiro operador de caixa, entra na simulação de quanto custa o primeiro funcionário CLT.
Natureza salarial: a Súmula 247 do TST e os reflexos
O TST fixou na Súmula 247 que a parcela paga aos bancários sob a denominação quebra de caixa possui natureza salarial. Ela integra o salário do prestador de serviços para todos os efeitos legais. A súmula fala de bancários porque foi a categoria que levou a discussão ao tribunal. Mas a razão de decidir vale para qualquer empregado. A quebra de caixa é paga pelo empregador, todo mês, como contraprestação por uma condição do trabalho. E a CLT diz que integram o salário a importância fixa estipulada, as gratificações legais e as comissões (art. 457, § 1º). A lista do § 2º das parcelas que não integram a remuneração, mesmo habituais, é fechada. São ajuda de custo, auxílio-alimentação, diárias para viagem, prêmios e abonos. Quebra de caixa não está nela.
Sendo salário, a parcela entra em todas as bases. FGTS: 8% sobre a remuneração paga ou devida (Lei 8.036, art. 15). INSS: o salário de contribuição do empregado é a totalidade dos rendimentos pagos, devidos ou creditados a qualquer título (Lei 8.212, art. 28, I). A patronal segue a mesma base, dentro do DAS nos Anexos I, II, III e V ou por fora nos demais casos. Há reflexos em 13º, férias com um terço, aviso prévio, horas extras e adicional noturno, calculados sobre o salário integrado. E IRRF, porque é rendimento tributável do trabalho. Na folha, a parcela precisa ter rubrica própria, com incidência marcada, e no eSocial a rubrica correspondente. Pagar quebra de caixa como reembolso ou ajuda de custo para fugir dos encargos é o erro que vira passivo com juros.
| Reflexo | Base legal | Como aparece na folha |
|---|---|---|
| FGTS de 8% | Lei 8.036, art. 15 | Na base do depósito mensal |
| INSS do empregado e patronal | Lei 8.212, art. 28, I | No salário de contribuição |
| 13º e férias com um terço | Lei 4.090; CF, art. 7º, XVII | Média ou valor integrado ao salário |
| Aviso prévio, horas extras, adicionais | CLT, arts. 457 e 487 | Calculados sobre o salário com a parcela |
| Imposto de renda | Rendimento tributável do trabalho | Na base do IRRF mensal |
Fonte oficial: TST, Súmula 247 (mantida pela Res. 121/2003): a parcela paga aos bancários sob a denominação quebra de caixa possui natureza salarial, integrando o salário do prestador de serviços, para todos os efeitos legais. CLT, art. 457, § 1º (redação da Lei 13.467/2017): integram o salário a importância fixa estipulada, as gratificações legais e as comissões pagas pelo empregador.
Desconto da diferença de caixa: só nas condições do art. 462
A regra da CLT é a proibição. Ao empregador é vedado efetuar qualquer desconto nos salários do empregado. As exceções são adiantamentos, dispositivos de lei ou contrato coletivo (art. 462). Em caso de dano causado pelo empregado, o desconto só é lícito se essa possibilidade tiver sido acordada ou se houver dolo (§ 1º). Aplicado ao caixa: a empresa só pode descontar a diferença do salário com cláusula prévia e escrita, que autorize o desconto por dano culposo. Ou se provar que o empregado agiu com dolo. Sem isso, o desconto é indevido e vira devolução em dobro na reclamação.
A quebra de caixa e o desconto são coisas diferentes, e a convenção costuma ligar as duas. Quem recebe a parcela assume as diferenças pequenas e habituais, e a empresa não desconta. Quem não paga a parcela precisa da autorização escrita e do procedimento de conferência com a presença do empregado para descontar. Montamos a folha, a rubrica e a incidência correta no serviço de assessoria trabalhista, integrado à contabilidade. E lemos a convenção da categoria antes de fechar a admissão. Atendemos empresas em Osasco, São Paulo, Barueri, Cotia e Jundiaí.
Fonte oficial: CLT, art. 462: ao empregador é vedado efetuar qualquer desconto nos salários do empregado, salvo quando este resultar de adiantamentos, de dispositivos de lei ou de contrato coletivo. § 1º: em caso de dano causado pelo empregado, o desconto será lícito, desde que esta possibilidade tenha sido acordada ou na ocorrência de dolo do empregado.
Perguntas frequentes sobre quebra de caixa
Qual é o valor da quebra de caixa?
Não existe valor fixado em lei. A quebra de caixa é uma parcela criada por convenção coletiva, por acordo coletivo ou por contrato de trabalho. É nesse documento que está o valor: em geral um percentual do salário-base ou uma quantia em reais reajustada na data-base da categoria. O percentual varia entre comércio, bancos, farmácias, supermercados e outras categorias, e entre bases territoriais diferentes da mesma categoria. O número que aparece em site de dúvidas pode ser o de uma convenção que não é a da sua empresa. O caminho seguro é abrir a convenção coletiva vigente do sindicato da categoria na sua cidade, registrada no sistema Mediador do Ministério do Trabalho. Depois, procurar a cláusula de quebra de caixa. Ela diz quem tem direito, quanto e em que condições, e às vezes vincula o pagamento à responsabilidade pelas diferenças. Se a convenção não prevê a parcela, a empresa não é obrigada a pagar, mas pode instituí-la por contrato. Uma vez paga com habitualidade, ela se incorpora ao salário. Se a convenção prevê e a empresa não paga, a diferença é devida com todos os reflexos. É um dos itens mais comuns em reclamação trabalhista de operador de caixa.
Quebra de caixa tem natureza salarial?
Sim. O Tribunal Superior do Trabalho consolidou na Súmula 247 que a parcela paga aos bancários sob a denominação quebra de caixa possui natureza salarial. Ela integra o salário do prestador de serviços para todos os efeitos legais. A súmula nasceu com os bancários, mas o fundamento vale para qualquer categoria. A parcela é paga pelo empregador, com habitualidade, como contraprestação por uma condição do trabalho. E a CLT diz que integram o salário a importância fixa estipulada, as gratificações legais e as comissões. É o art. 457, § 1º, na redação da Lei 13.467/2017. O § 2º do mesmo artigo traz a lista fechada do que não integra a remuneração mesmo quando habitual. São ajuda de custo, auxílio-alimentação, diárias para viagem, prêmios e abonos. A quebra de caixa não está nela. A consequência prática é que a parcela entra na base do FGTS (Lei 8.036, art. 15) e do INSS do empregado e da patronal (Lei 8.212, art. 28, I). Entra também no 13º salário, nas férias com um terço, no aviso prévio e nas horas extras. É também rendimento tributável para o imposto de renda. Chamar a parcela de reembolso ou ajuda de custo para não recolher os encargos não muda a natureza dela. Só cria passivo com juros e multa.
A empresa pode descontar a diferença de caixa do salário do funcionário?
Só nas condições do art. 462 da CLT. A regra geral é a proibição de qualquer desconto no salário, salvo os que resultem de adiantamentos, de lei ou de contrato coletivo. Para dano causado pelo empregado, o § 1º permite o desconto em duas hipóteses. Quando essa possibilidade foi acordada previamente, o que exige cláusula escrita no contrato ou em documento assinado antes do fato. Ou quando há dolo do empregado, ou seja, intenção de causar o prejuízo, que a empresa precisa provar. Diferença de caixa por erro de troco, sem cláusula prévia e sem dolo, não pode ser descontada. Se for, o valor volta na reclamação trabalhista, e o desconto reiterado pode fundamentar rescisão indireta. A quebra de caixa entra nessa conversa porque muitas convenções vinculam as duas coisas. Quem recebe a parcela assume as diferenças pequenas e habituais, e em troca a empresa não desconta. Quem não paga a parcela precisa da autorização escrita. Precisa também de um procedimento de conferência do caixa com a presença do empregado, para que o desconto se sustente. Em qualquer caso, a diferença descontada não pode ultrapassar o valor do prejuízo apurado. A empresa deve guardar o documento de fechamento que o comprova.
Como lançar a quebra de caixa na folha e no eSocial?
Com rubrica própria, incidência completa e base na convenção. Na folha, a quebra de caixa entra como parcela mensal separada do salário-base, identificada pelo nome. As incidências de INSS, FGTS e imposto de renda ficam marcadas. Ela compõe a base de 13º, férias, aviso prévio e horas extras, porque tem natureza salarial (TST, Súmula 247; CLT, art. 457, § 1º). No eSocial, a rubrica da empresa é cadastrada na tabela de rubricas com a natureza correspondente. As incidências previdenciária, de FGTS e de IRRF ficam ativas. Uma rubrica cadastrada como não incidente gera diferença no fechamento e inconsistência na DCTFWeb. O valor vem da cláusula da convenção coletiva ou do contrato, e o reajuste acompanha a data-base. Se a convenção condiciona a parcela ao exercício efetivo da função de caixa, ela deixa de ser paga quando o empregado muda de função. O histórico deve ficar registrado para não caracterizar supressão indevida. Na rescisão, a média da parcela entra nas verbas. No Simples Nacional dos Anexos I, II, III e V a patronal sobre a parcela está dentro do DAS (LC 123, art. 13, VI). No Anexo IV, no Presumido e no Real, é recolhida por fora com o RAT. A conferência da convenção antes da admissão evita a maioria dos erros.
Resumo Estratégico
Quebra de caixa é a parcela mensal paga a quem opera caixa para cobrir o risco de diferença no fechamento. O valor não está em lei: vem da convenção coletiva da categoria e da base, ou do contrato. Tem natureza salarial (TST, Súmula 247; CLT, art. 457, § 1º). Entra no FGTS (Lei 8.036, art. 15), no INSS (Lei 8.212, art. 28, I), no 13º, nas férias, no aviso prévio e no IRRF. Desconto de diferença só com acordo prévio para dano culposo ou dolo provado (CLT, art. 462, § 1º). Rubrica própria na folha e no eSocial, com incidência completa.
Riscos com a quebra de caixa na folha
- Não pagar a parcela prevista na convenção: diferenças de todo o contrato, com reflexos, na reclamação. Solução Gestão Inova: leitura da convenção da categoria e da base antes da admissão.
- Pagar como ajuda de custo: encargos não recolhidos viram autuação com juros e multa. Solução Gestão Inova: rubrica salarial com incidência de INSS, FGTS e IRRF.
- Descontar diferença sem cláusula: desconto indevido, devolução e risco de rescisão indireta. Solução Gestão Inova: cláusula escrita prévia ou prova de dolo; conferência com o empregado presente.
- Rubrica errada no eSocial: DCTFWeb inconsistente e FGTS a menor. Solução Gestão Inova: cadastro da rubrica com as três incidências ativas.
Sua empresa tem caixa e não sabe se deve pagar a parcela?
Lemos a convenção da categoria, ajustamos a rubrica e a incidência na folha e no eSocial, e simulamos o custo. O primeiro contato é sem compromisso.
Ao enviar seus dados, você concorda com o tratamento conforme a LGPD (Lei 13.709/2018). Usamos suas informações apenas para retornar seu contato. Saiba mais na nossa Política de Privacidade.
Leia Também:
Referências Técnicas e Legais
[1] Tribunal Superior do Trabalho, Súmula nº 247 (Quebra de caixa. Natureza jurídica), mantida pela Res. 121/2003, no livro de súmulas do TST. https://www.tst.jus.br/documents/d/guest/livrointernet-12-pdf
[2] Brasil, CLT (Decreto-Lei nº 5.452/1943), art. 457, §§ 1º e 2º (redação da Lei nº 13.467/2017), e art. 462, caput e § 1º. https://www.planalto.gov.br/ccivil_03/decreto-lei/del5452compilado.htm
[3] Brasil, Lei nº 8.212/1991, art. 28, I (salário de contribuição). https://www.planalto.gov.br/ccivil_03/leis/l8212cons.htm
[4] Brasil, Lei nº 8.036/1990, art. 15 (base do FGTS). https://www.planalto.gov.br/ccivil_03/leis/l8036consol.htm
[5] Brasil, Constituição Federal, art. 7º, XVII e XXVI. https://www.planalto.gov.br/ccivil_03/constituicao/constituicao.htm
Compromissos e Aviso Legal
Natureza informativa: Este conteúdo tem finalidade exclusivamente informativa e educacional. Não substitui a orientação profissional individualizada. Consulte um contador para análise do seu caso.
Proteção de dados: A Gestão Inova Contabilidade trata seus dados conforme a LGPD (Lei 13.709/2018), usando as informações apenas para retornar seu contato. Consulte a nossa Política de Privacidade.
Willian Ferreira da Silva
Contador • CRC SP 1SP 287452/O-9
Especialista em gestão empresarial para pequenas e médias empresas, contabilidade, planejamento tributário, terceirização do financeiro e departamento pessoal.
Conteúdo revisado em 15/09/2026 conforme legislação vigente na data da publicação.
Gostou do conteúdo? Torne a Gestão Inova sua fonte preferida no Google
Assim nossos artigos aparecem em destaque pra você na busca do Google e nas respostas de IA (AI Overviews e AI Mode).
Ao clicar, marque a caixinha ao lado de gestaoinova.com.br para concluir.
Gestão Inova Contabilidade, atendimento especializado para prestadores de serviços em Osasco e região
Endereço: Av. Hilário Pereira de Souza, 406 - 13º andar, sala 1306 - Centro, Osasco - SP, 06010-170 | (11) 96485-0284
Área de Atuação: Osasco • São Paulo • Barueri • Cotia • Jundiaí • Carapicuíba • Itapevi • Santana de Parnaíba • Alphaville • Taboão da Serra • Embu das Artes • Vargem Grande Paulista • Granja Viana • Jandira • Itapecerica da Serra • Embu-Guaçu • São Roque • Várzea Paulista • Campo Limpo Paulista • Cajamar • Franco da Rocha • Caieiras • Mairiporã • Guarulhos • São Bernardo do Campo • Santo André • São Caetano do Sul • Diadema • Mauá • Itatiba e região.
Quer esse tipo de estratégia aplicada no seu negócio?
A Gestão Inova cuida da contabilidade de prestadores de serviços em Osasco e região.
Falar com especialista